一桩跨境股权收购的“生死时速”
2024年初,华东某生物医药企业创始人张濤(化名)接到一通越洋电话。一家总部位于卢森堡的私募基金拟以2.3亿元人民币收购其核心子公司35%股权,但前提是——所有交易文件必须在24小时内完成法律审阅并反馈意见,否则基金将转投另一家竞标企业。
张濤的焦虑不难理解。这家子公司持有三项国家一类新药专利,且正处于科创板上市筹备期。若引入外资股东,不仅触发外商投资安全审查,还可能因股权结构变动影响上市进程。更棘手的是,基金方提供的英文合同长达180页,涵盖对赌条款、优先清算权、反稀释调整、知识产权归属等复杂安排。留给法律团队的时间,只有24小时。
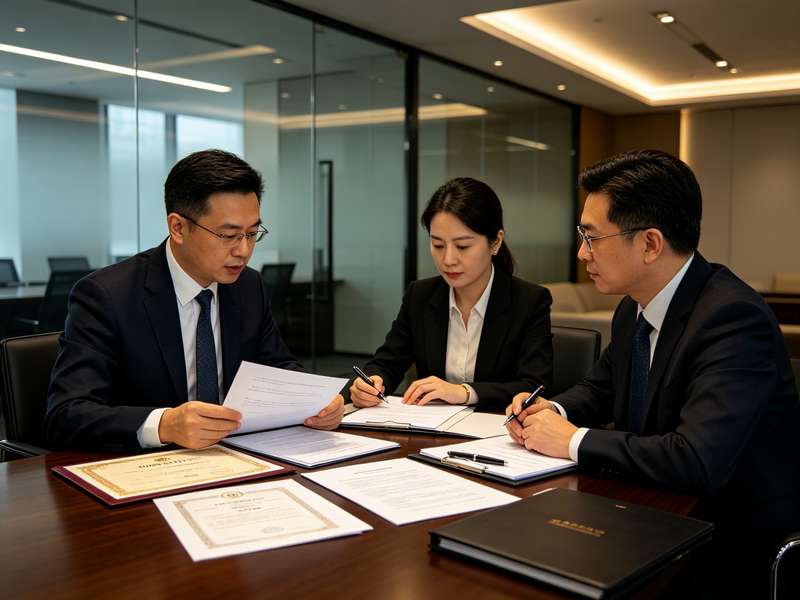
这是一场涉及产权交易、外商投资合规与时间赛跑的法律博弈。最终,张濤紧急委托北京某知名律所涉外团队介入。该团队曾在2023年代理一起类似案件,成功协助某半导体企业完成12亿元跨境股权交易,并将其经验凝练为“24小时合同审阅工作法”。
通宵审阅中,律师团队发现三处致命风险。其一,合同第17.3条约定“若标的公司未能在18个月内完成合格IPO,基金有权要求创始人以年化15%复利回购股权”。这一对赌条款未设置任何业绩豁免情形,且回购义务主体为创始人个人,而非标的公司。根据最高人民法院《全国法院民商事审判工作会议纪要》第5条,投资方与目标公司对赌原则上有效,但与创始人个人对赌的效力虽被认可,却可能导致创始人承担无限连带责任。律师建议将回购义务主体变更为标的公司,并增加“因政策变化导致IPO受阻”的例外情形。
其二,合同第22.1条关于知识产权的约定仅笼统表述为“标的公司拥有相关专利的所有权”,但未明确专利是否已质押、是否涉及职务发明纠纷。经紧急检索国家知识产权局登记信息,律师发现其中一项核心专利竟处于质押状态,质押权人为某国有银行。若交易完成,基金将成为专利的间接共有权人,可能触发质押合同中的控制权变更条款,导致银行提前行使质权。律师立即要求基金方提供银行同意函,否则交易须设置价款托管。
其三,合同第35条约定争议解决适用卢森堡法律,并由卢森堡仲裁院管辖。这意味着一旦发生纠纷,中方企业需在异国启动仲裁程序,成本高昂且程序陌生。律师援引《涉外民事关系法律适用法》第41条,主张合同履行地、标的物所在地均在中国,最密切联系地应为中国,最终说服基金方将争议解决方式修改为适用中国法律,并提交上海国际经济贸易仲裁委员会仲裁。
24小时后,修改后的合同版本发回基金方。经过三轮谈判,基金方接受了绝大部分修改意见,仅在回购利率上从15%降至12%。交易于2024年3月完成交割,标的公司顺利引入外资,且未影响科创板申报进程。
外商投资产权交易的三重法律雷区
这起案例并非孤例。近三年,随着《外商投资法》及其实施条例全面落地,以及《数据安全法》《反外国制裁法》等新规叠加,产权交易中的外商投资法律支持正面临前所未有的复杂性。根据商务部数据,2023年全国外商投资企业股权变更案件同比增长17%,其中涉及安全审查的案例占比达9.6%。而“24小时合同审阅”这一需求,正从个例演变为常态——跨境交易节奏加快、竞标压力加剧、监管窗口期收紧,都迫使企业法务与外部律师在极短时间内完成高密度法律判断。
从法律实务角度,此类交易的核心风险集中在三个维度。
其一,外资准入与安全审查的“隐形门槛”。《外商投资法》第34条确立的“准入前国民待遇加负面清单”制度,虽大幅放宽了外资限制,但涉及生物医药、半导体、关键信息基础设施等领域,仍可能触发《外商投资安全审查办法》第4条规定的主动申报义务。前述生物医药案例中,律师在审阅合同的同时,同步检索了国家发改委、商务部发布的安全审查申报指南,确认标的公司不涉及“重要数据”或“关键核心技术”,方敢在24小时内出具“无需申报”的初步意见。若疏于核查,交易可能因未申报而被责令终止,甚至面临行政处罚。
其二,对赌条款与产权交易的效力冲突。外商投资产权交易中,基金方往往要求创始人或标的公司承担回购义务,以对冲IPO失败风险。但根据最高人民法院《关于适用〈中华人民共和国公司法〉若干问题的规定(二)》第11条,若回购义务导致公司资本显著减少,可能损害债权人利益,法院可能认定条款无效。2023年上海高院一则典型案例中,某外资基金要求标的公司以“资本公积”回购股权,法院最终以“变相抽逃出资”为由驳回其请求。故而,律师在审阅此类条款时,必须同步评估公司资本充足性、债权人利益保护及税务影响,而非简单判断“有效”或“无效”。
其三,争议解决条款的“隐性成本”。许多外资基金习惯约定适用普通法系法律,并在伦敦、新加坡或卢森堡仲裁。但中方企业往往忽视的是,普通法下的“禁反言”“合同解释规则”与我国《民法典》存在实质差异。例如,英国法下“不可抗力”的认定极为严格,而我国《民法典》第590条允许“情势变更”下的重新协商。若争议解决条款选择不当,中方企业可能在纠纷中处于被动。前述案例中,律师正是凭借对最密切联系原则的精准援引,才将仲裁地拉回上海,为客户节省了至少300万元的潜在仲裁成本。
从24小时审阅到全周期风控
“24小时合同审阅”看似是时间压力下的应急反应,实则是对律师团队综合能力的极限考验。它要求律师不仅精通外商投资法律体系,还需熟悉知识产权、反垄断、数据合规、税务筹划等交叉领域,更需具备快速检索、精准判断和谈判博弈的实战经验。
但更深层的启示在于:产权交易中的外商投资法律支持,不应止步于“审合同”。从交易架构设计、安全审查预判、对赌条款优化,到交割后合规运营、争议解决预案,法律服务的价值贯穿交易全周期。企业法务与律师同行应当意识到,24小时的“生死时速”固然惊心动魄,但真正的专业壁垒,在于将风险识别前置、将合规成本内化、将法律判断转化为商业决策的支撑。
正如前述案例中那位创始人后来感慨:“那24小时里,律师不是在改合同,而是在帮我看清交易的本质。”这或许正是外商投资法律支持的核心要义——在产权交易的复杂博弈中,法律不是障碍,而是让交易更安全、更可预期的基石。