【摘要】环境资源企业实施股权激励,既要解决“人”的激励问题,又要守住“环境”的合规底线。本文以某环保科技公司股权激励纠纷仲裁案为切入点,剖析环境资源行业股权激励方案设计的特殊法律风险,提出“合规前置、动态调整、闭环退出”三位一体的方案设计思路,为律师同行和企业法务提供实务参考。
环境资源领域的股权激励,从来不是单纯的“分股权”问题。当一家企业的核心资产是排污权、碳配额、特许经营权,当它的估值高度依赖政策窗口和技术迭代,当它的核心团队既要懂技术又要懂合规,一套标准化的股权激励模板往往会在三到五年内暴露出结构性缺陷。近三年,随着环保督察常态化、碳交易市场扩容、新能源补贴退坡,环境资源企业对“人”与“合规”的双重焦虑,正推动股权激励从“人力资源工具”向“战略合规工具”转型。而律师在这一过程中扮演的角色,也从“文件起草者”升级为“全程跟单的风险管理者”。
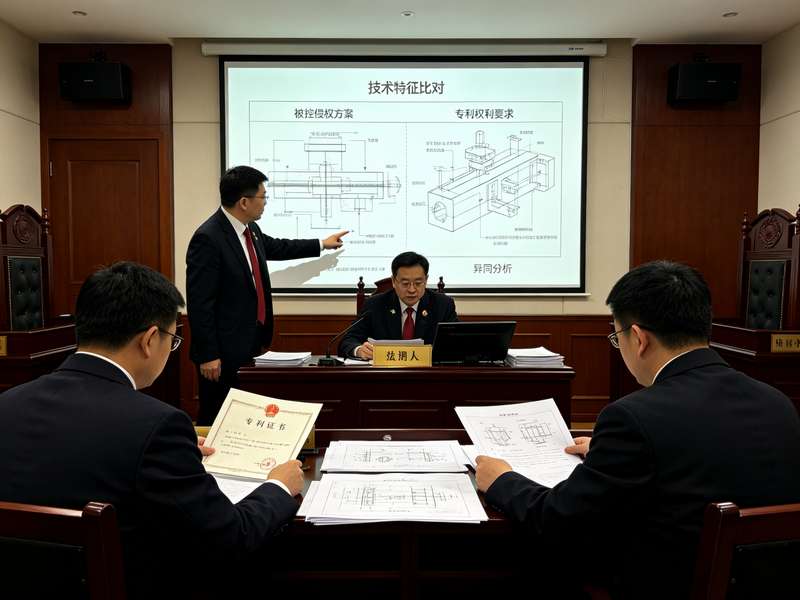
一个值得细读的案例发生在2024年。某省级高院终审的一起股权转让纠纷,涉及一家从事危废处置的环保科技公司。该公司在2019年对核心技术与运营团队实施股权激励,授予12名骨干员工合计15%的期权,行权条件与公司“连续三年危废处置量增长不低于20%”及“无重大环保行政处罚”挂钩。2021年,公司因一起固废违规堆放事件被处以380万元罚款,并被责令停产整治三个月。随后,公司以“未满足行权条件中的合规指标”为由,拒绝为已到期的9名员工办理行权。员工一方则主张,该处罚系因公司管理层未及时落实整改要求所致,与员工个人绩效无关,且激励协议中“无重大行政处罚”条款表述模糊,不应作为剥夺行权的依据。仲裁阶段,员工方胜诉;公司不服,诉至法院。一审法院认为,合规指标属于公司整体经营条件,员工个人无法控制,但协议明确将其列为行权前提,应属有效。二审法院则进一步指出,公司未能证明其在合规管理上已尽到合理注意义务,且处罚发生后未及时启动替代性考核机制,机械适用“一票否决”有违股权激励的公平原则。最终,法院在确认合规条款有效的前提下,判令公司以现金方式对员工进行合理补偿,而非直接授予股权。
这个案例的戏剧性不在于标的额,而在于它揭示了一个被长期忽视的断层:环境资源企业的股权激励方案,往往将“公司合规”与“个人绩效”混为一谈。律师在方案设计阶段如果仅从《公司法》《劳动合同法》角度审查,而忽略环境法领域的行政合规风险,就会埋下争议的种子。具体而言,有三个层面的问题需要重新审视。
第一,行权条件的“可控性”设计。环境资源企业的行政处罚风险具有突发性和外部性,将“无重大处罚”直接作为行权门槛,等于把公司治理风险转嫁给员工。更合理的做法是区分“系统性合规指标”与“个人合规责任”,前者作为公司层面的考核系数,后者作为个人行权的直接依据。例如,若处罚源于员工岗位职责范围内的操作违规,可对应扣减;若源于公司决策或历史遗留问题,则应触发补偿或延期机制,而非简单否决。
第二,股权价值与资产合规状态的绑定。环境资源企业的股权价值高度依赖排污许可、碳配额、危废经营许可证等行政授权。若激励协议未明确约定“授权失效时的股权处理方式”,一旦企业因合规问题被吊销许可,员工手中的股权可能瞬间归零,而企业却无需承担任何违约责任。律师在跟单过程中,应推动在协议中嵌入“合规状态重大不利变化”条款,约定股权回购、现金置换或分期补偿等路径,避免争议进入诉讼后才被动应对。
第三,退出机制的闭环设计。上述案例中,员工最终获得的是现金补偿而非股权,这提示我们:环境资源企业的股权激励,不宜将“获得股权”作为唯一终点。律师可以设计“股权—现金—收益权”的转换通道,当合规风险导致股权无法顺利授予或持有成本过高时,通过收益权分享或递延支付实现激励目的。同时,退出条款应与竞业限制、保密义务、环境合规承诺挂钩,形成“激励—约束—退出”的完整闭环。
从行业趋势看,2023年以来,已有部分头部环保企业在股权激励方案中引入“ESG合规系数”,将碳排放强度、污染物排放达标率、环境信息披露质量等指标纳入行权考核,但多数仍停留在公司整体层面,缺乏对个人责任与公司责任的精细切割。律师的价值恰恰在于,用法律技术将这种切割转化为可执行的合同条款,并在方案实施过程中持续跟踪政策变化、处罚动态和员工反馈,及时启动调整机制。
回到那个案例,法院判决的启示不在于谁胜谁负,而在于它确认了一个原则:环境资源企业的股权激励,不能以“合规”之名行“风险转嫁”之实。一份经得起检验的方案,应当让员工在为企业创造环境绩效的同时,不至于因不可控的合规事件而丧失合理预期。而这,正是律师全程跟单的意义——不是在争议发生后去论证条款的效力,而是在方案诞生之初就预判争议的源头,用专业判断为企业和员工搭建一座风险可控的桥梁。
当环境资源行业从“规模扩张”转向“合规驱动”,股权激励的逻辑也必须同步升级。律师的角色,也从“写文件的人”变成“守底线的人”。这既是挑战,也是这个领域法律服务的真正门槛所在。