一家专注于半导体材料的初创企业,在A轮融资关键期遭遇前技术总监携配方跳槽至竞争对手。投资方尽调时发现,这家企业虽握有核心工艺,却从未与员工签署过像样的保密协议,更未建立分级保密制度。最终,原本估值8亿元的融资案被基金投决会否决,创始人个人还面临原始股东的回购诉讼。这个发生在2024年的真实案例,折射出当下商业秘密保护领域一个耐人寻味的转向:资本不再只盯着技术本身,而开始审视技术背后的法律防线。
这时候,另一则案例提供了截然不同的结局。最高人民法院公报2025年刊载的一起侵害技术秘密纠纷案中,某上市公司前研发负责人离职后创立新公司,短期内推出与原东家高度相似的产品。原东家并未直接提起侵权诉讼,而是先向市场监管部门举报,同时启动刑事报案程序。在行政查处固定证据、刑事立案形成威慑的双重压力下,新公司背后的产业投资基金主动介入协调,最终促成侵权方以支付许可费方式获得技术使用授权,原东家则撤回刑事控告。这场博弈中,基金的角色从单纯财务投资者转变为合规推动者,而监管部门的主动沟通机制,则为技术秘密的“市场化解决”留出空间。
这两个案例指向同一个趋势:商业秘密保护正在从单一的法律诉讼,演变为“法律支持+基金投资+政府监管”的复合治理结构。而这一结构的运转,离不开一个关键角色——政府监管部门的主动沟通。
过去,企业遭遇商业秘密侵权,惯性思维是“打官司”。但诉讼周期长、举证难、赢了官司丢了市场的情形屡见不鲜。2023年以来,多地市场监管部门开始试点商业秘密保护创新机制,其中最具突破性的,是“主动沟通”原则的落地。所谓主动沟通,是指监管部门在接到举报或日常监管中发现商业秘密侵权线索后,不是简单立案处罚了事,而是主动与权利企业、投资方甚至侵权嫌疑方沟通,评估技术秘密的市场价值、替代方案和许可可能性,引导各方以商业秘密许可、技术合作等方式化解纠纷。
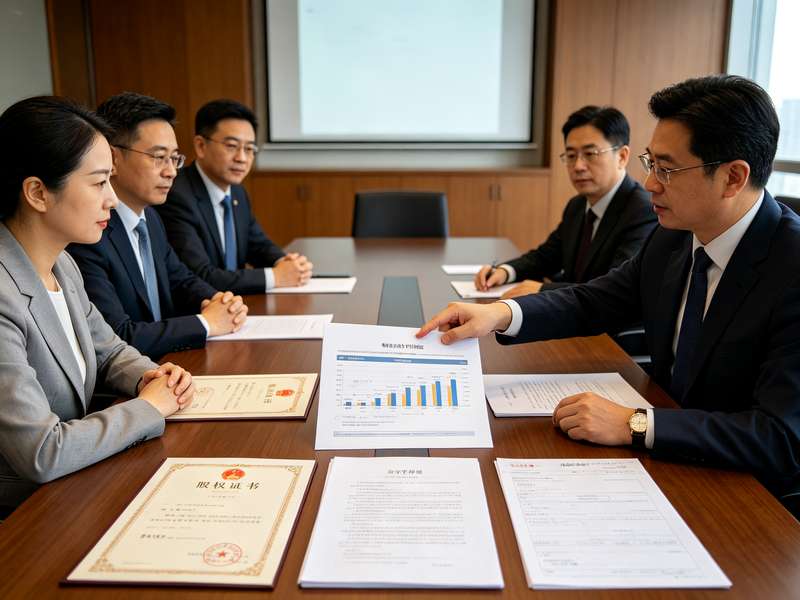
这一转变的背后,有投资基金的法律需求驱动。当基金投资的技术型企业遭遇商业秘密纠纷,投资方最关心的不是“谁对谁错”,而是“技术资产是否安全”“市场窗口是否还在”。传统的禁令救济和损害赔偿,往往导致技术秘密公开或侵权方退出市场,反而造成技术资源浪费。基金更希望看到的是,通过监管沟通达成技术许可,让秘密在受控范围内继续产生价值。这种诉求与政府“保护创新、促进运用”的监管理念不谋而合。
从法律技术层面看,这种主动沟通机制并非没有依据。反不正当竞争法第九条对商业秘密的定义强调“不为公众所知悉、具有商业价值并经权利人采取相应保密措施”。其中“相应保密措施”这一要件,在司法实践中常成为争议焦点。监管部门主动沟通时,往往能引导权利企业补强保密措施——比如在投资协议中增设保密条款、要求被投企业建立离职员工保密提醒制度、协助投资方对技术尽调中的保密信息进行分级管理。这些动作既满足了法律要件,也为后续可能的诉讼或行政保护奠定证据基础。
对律师同行而言,这一趋势意味着服务模式的调整。过去做商业秘密案件,重心在诉讼技巧和证据保全。现在,需要更早介入客户的投融资交易,将商业秘密保护嵌入投资协议、公司章程和员工手册。某红圈所2024年公布的代表性业绩中,就有为一家生物医药企业设计“商业秘密合规+投资基金引入”综合方案的案例,最终该企业在B轮融资中因合规体系完善获得溢价估值。这提示我们,商业秘密保护不再是单纯的法律防御,而是可以转化为交易对价的公司治理资产。
对投资机构而言,需要重新理解“投后管理”中的法律维度。被投企业的商业秘密风险,可能成为基金退出的实质性障碍。主动与监管部门沟通,了解行业商业秘密保护的监管口径和典型案例,应纳入基金风控流程。实践中,已有基金在投决会前主动向市场监管部门咨询拟投企业的技术秘密合规状况,这种“监管前置沟通”正在成为头部机构的常规动作。
当然,主动沟通机制仍有边界。监管部门不能代替法院对侵权事实作出终局认定,也不能强制权利人接受许可方案。其核心价值在于搭建对话平台,降低信息不对称,让技术秘密的流转在合法框架内进行。对于恶意侵权、反复侵权的主体,法律制裁仍是必要手段。
回到开篇那个被否决的融资案,如果当时投资方在尽调阶段就与监管部门沟通,了解半导体材料领域商业秘密保护的监管重点,或许能更早推动企业建立保密体系,避免融资失败和股东诉讼的双输局面。这个假设,恰恰说明主动沟通机制的生命力在于前置——在纠纷发生前,在投资决策前,在技术流失前。
商业秘密保护投资基金的兴起,本质上是市场对法律确定性的定价。当政府监管从被动执法转向主动沟通,当基金从财务投资转向合规赋能,当律师从诉讼代理转向交易设计,商业秘密这一最脆弱也最核心的知识产权,才有可能在保护与运用之间找到平衡点。这个平衡点的坐标,不在法条里,而在每一次主动沟通的对话中。